베트남 산업용 부동산 시장이 첫 대규모 자본 재편 주기에 들어서고 있을 수 있습니다. 2018년경부터 개발된 임대용 공장 및 창고 포트폴리오가 이제 성숙 단계에 접어들면서, 더 큰 규모의 자산 거래와 외국 기관투자자의 참여 확대 기회가 열리고 있습니다.
제조업 성장이 산업용 부동산 수요를 견인
사빌스 베트남(Savills Vietnam)의 산업 서비스 총괄 이사 존 캠벨(John Campbell)에 따르면, 베트남에서는 여러 건의 산업용 부동산 거래가 있었지만 싱가포르와 같은 선진 시장에 견줄 만한 대규모 포트폴리오 매각은 아직 많지 않습니다.
2018년 이후 베트남에서는 임대용 고품질 공장과 창고에 투자하는 개발사가 늘어났습니다. 이러한 자산 중 상당수는 5~10년에 걸쳐 안정적인 입주율을 확보하며 이제 보다 성숙한 단계에 이르렀습니다.
이러한 포트폴리오가 자리를 잡으면서 소유주들은 안정화된 자산이나 전체 포트폴리오의 매각을 고려할 수 있으며, 이를 통해 자본을 회수해 새로운 개발과 투자 기회에 재투자할 수 있습니다.
베트남 산업용 부동산의 이야기는 지금까지 제조업 거점으로서의 베트남의 부상과 밀접하게 연결되어 왔습니다.
통계총국 자료에 따르면 2026년 상반기 베트남으로 유입된 외국인 투자는 346억 5천만 달러로 전년 동기 대비 61% 증가했습니다. 제조업만 약 184억 7천만 달러를 유치했으며, 이 중 107억 1천만 달러는 신규 등록 프로젝트였습니다.
동시에 신규 제조업 프로젝트 수는 2025년 상반기 759건에서 2026년 같은 기간 468건으로 감소했습니다. 이는 투자가 더 적지만 더 큰 규모의 프로젝트로 집중되고 있음을 시사합니다.
베트남의 대표적인 임대용 산업·물류 부동산 개발사 중 하나인 BW Industrial의 CEO 랜스 리(Lance Li)는 제조업체들이 베트남 시장을 더 장기적인 관점에서 보고 있다고 말했습니다.
“출신 국가와 관계없이 많은 기업이 차이나 플러스 원(China+1)과 공급망 회복력 전략의 일환으로 베트남에 진출하고 있습니다. 베트남은 다른 지역의 기존 사업을 대체하기보다 보완하는 역할을 합니다.”라고 그는 말했습니다.
투자가 더 큰 규모, 더 높은 가치의 제조업 프로젝트로 이동
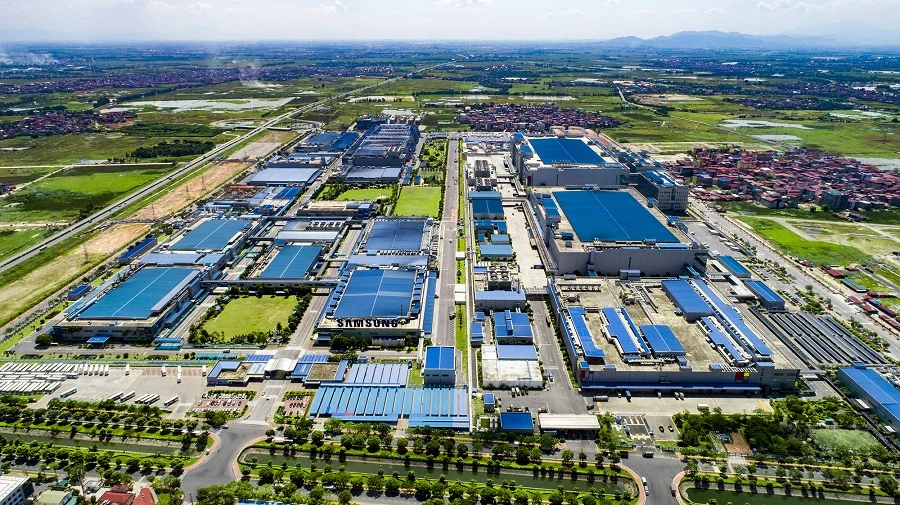
박닌의 옌퐁 산업단지
제조업 투자의 유형도 변화하고 있습니다. 베트남은 더 이상 신발, 의류, 섬유 제조업체만 유치하지 않습니다. 이제 전자 및 반도체 프로젝트가 훨씬 더 큰 역할을 하고 있습니다.
전자 부문 관련 신규 등록 FDI는 2026년 상반기 약 70억 3천만 달러로, 전년 동기의 9억 8,450만 달러에서 급증했습니다. 같은 기간 신규 전자 프로젝트 수는 99건에서 65건으로 감소했습니다.
상위 3개 제조업 투자만 약 63억 6천만 달러를 차지했으며, 이는 해당 기간 신규 등록 제조업 투자 전체의 거의 60%에 해당합니다.
캠벨은 대규모 프로젝트로의 이동이 제조업체들이 입지를 선택할 때 더 이상 가용 면적과 토지 가격만 보지 않는다는 것을 의미한다고 말했습니다. 인력의 질과 보다 폭넓은 공급망 요소에도 더 주의를 기울이고 있습니다.
2026년 상반기 신규 등록된 468건의 제조업 프로젝트 중 266건이 공장 프로젝트였으며, 이는 70억 9천만 달러로 제조업 신규 등록 FDI 총액의 66.24%에 해당합니다.
베트남 북부에서는 공장 프로젝트가 신규 등록 제조업 투자 총액의 약 73%를 차지했습니다.
산업용 부동산 거래에 탄력이 붙다
베트남 산업 기반의 확대와 함께 해당 부문에서 인수합병(M&A)과 지분 투자 유치도 늘고 있습니다.
그랜트 손튼 베트남(Grant Thornton Vietnam)의 자문 총괄 겸 부사장 응우옌 티 빈 하(Nguyen Thi Vinh Ha)는 2025년 처음 9개월 동안 발표 및 완료된 부동산 M&A 및 지분 투자 유치 거래가 24건, 총액 약 18억 달러에 달했다고 밝혔습니다.
“산업용 부동산이 55%, 약 10억 달러를 차지했습니다. 이는 산업용 부동산 거래가 7건에 그치고 공개된 거래액이 약 9,000만 달러였던 2024년 연간 수치보다 크게 높은 수준입니다.”라고 하 씨는 말했습니다.
2024년부터 2026년 사이 외국 부동산 투자 펀드, 국내 산업용 부동산 개발사, 대기업들이 다양한 투자 구조를 활용해 활발히 움직였습니다. 여기에는 지분 투자 유치, 프로젝트 법인 지분 인수, 자산 및 프로젝트의 직접 양도가 포함되었습니다.
하 씨는 “인수 중심의 확장이 더욱 두드러지는 전략이 되고 있으며, 투자자는 개발 기간을 단축하고 기존 인프라를 활용하며 자본 배치를 최적화하고 자산을 더 빠르게 가동할 수 있습니다.”라고 말했습니다.
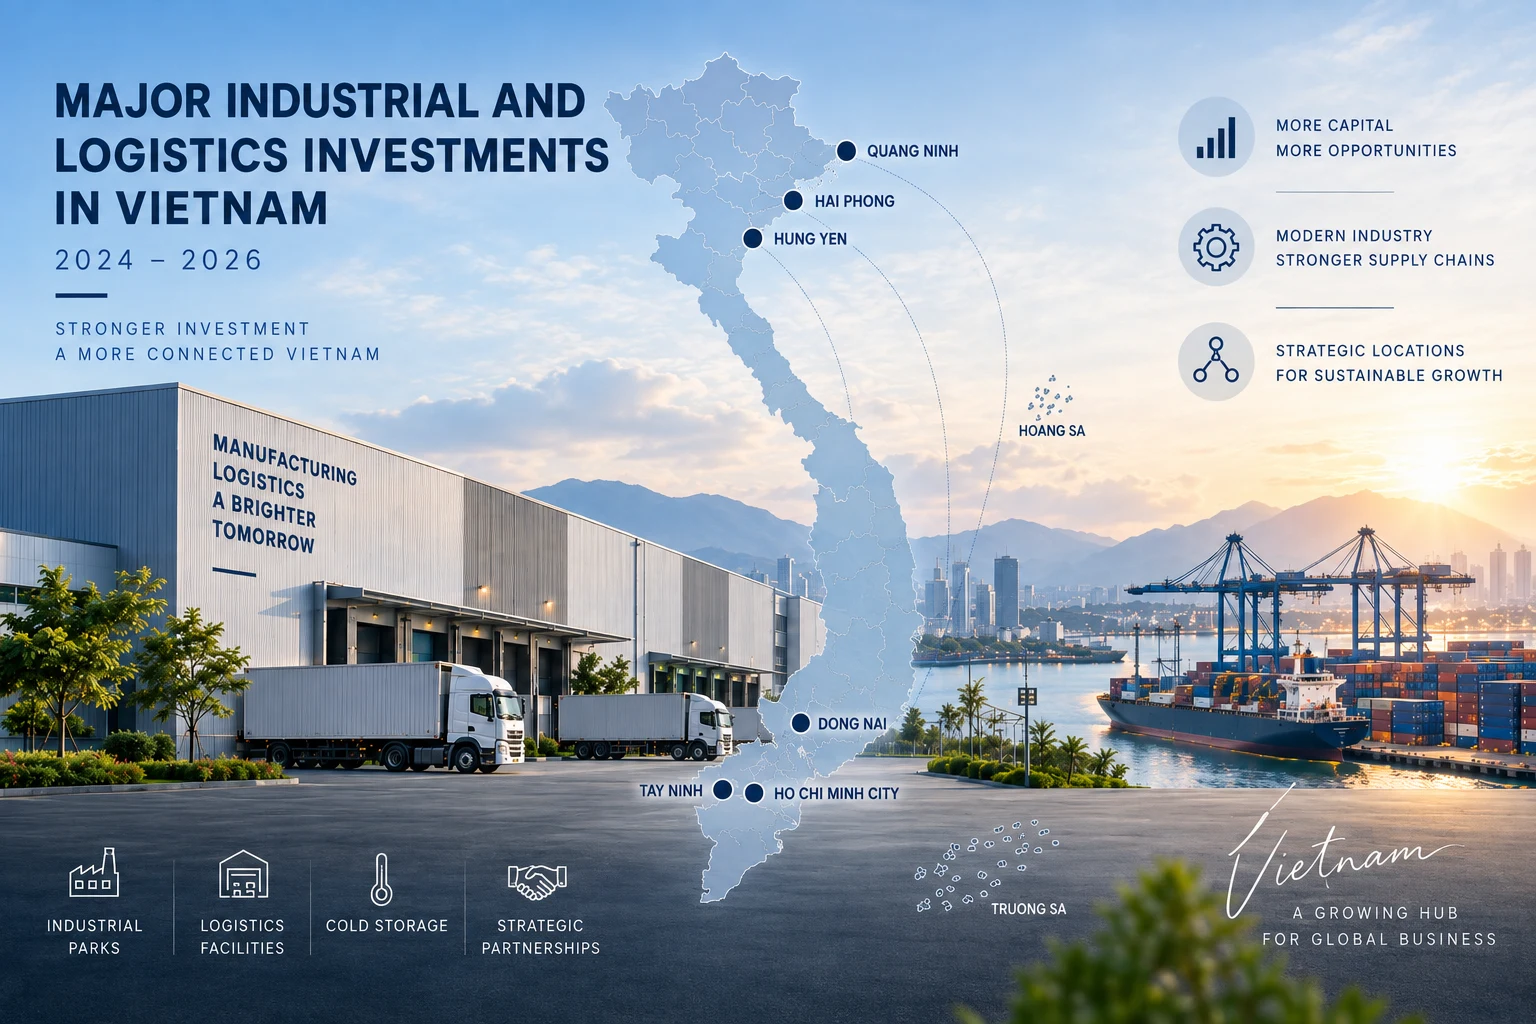
2024–2026년 베트남 주요 산업·물류 부동산 거래 및 투자
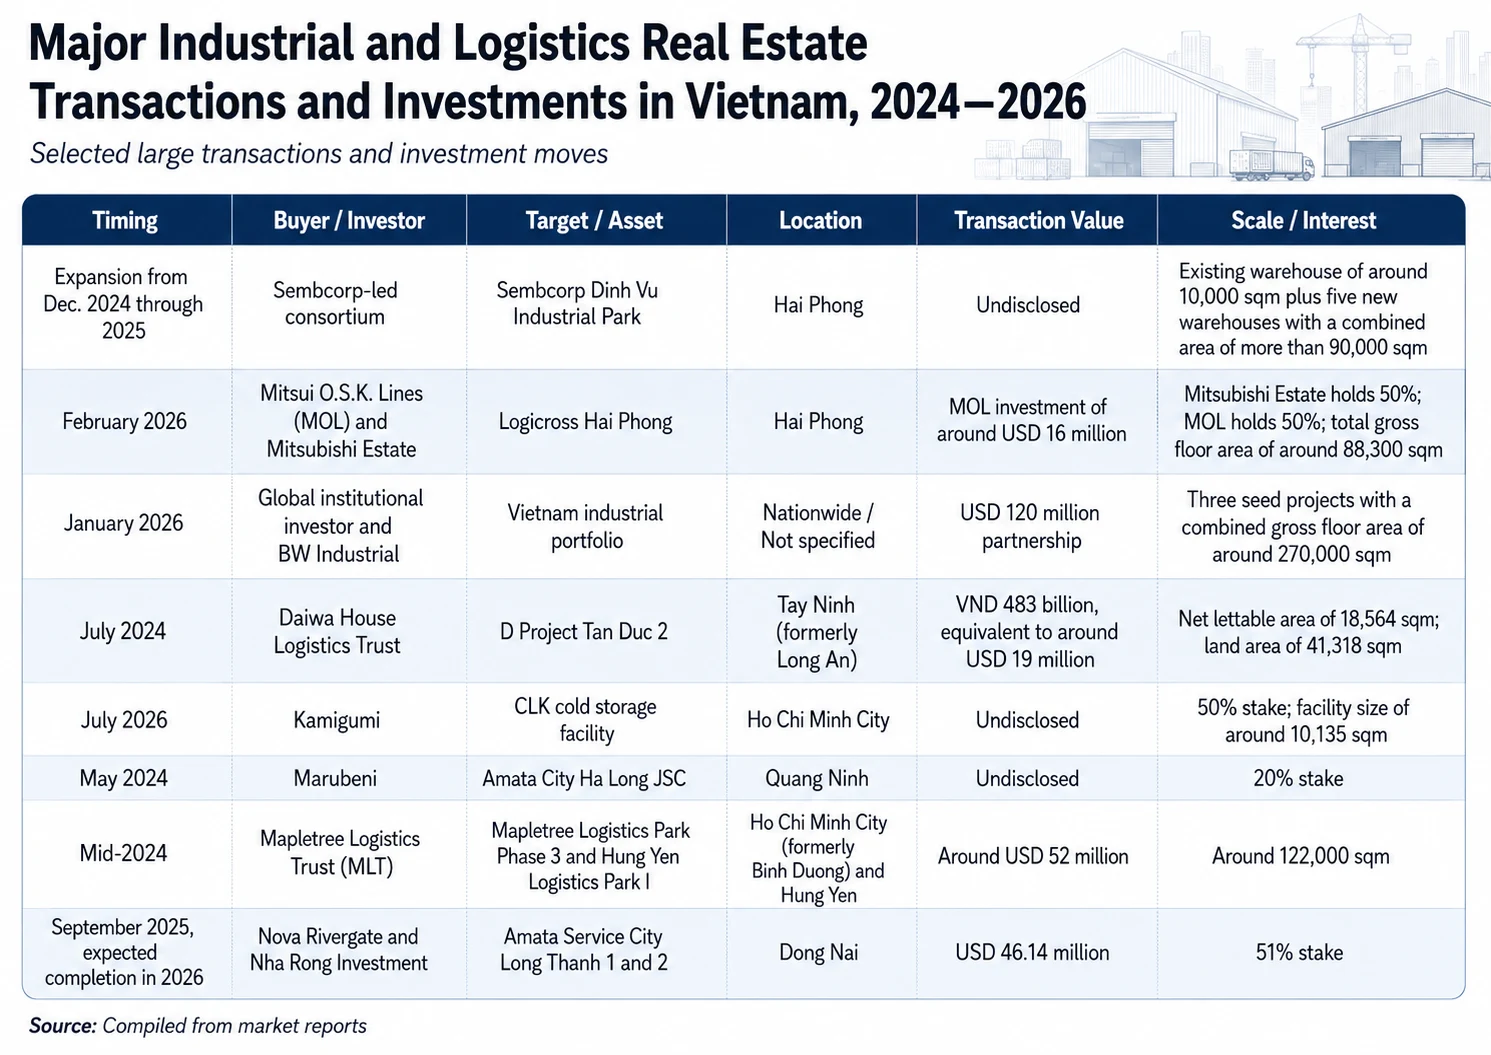
2024년 이후 베트남의 주요 산업·물류 부동산 거래는 외국 기관투자자와 주요 산업용 부동산 개발사가 참여하며 눈에 띄게 증가했습니다. 거래는 직접적인 자산 인수와 지분 투자부터 대규모 포트폴리오 파트너십까지 다양했으며, 거래 금액은 수천만 달러에서 수억 달러에 이르렀습니다. 대부분의 활동은 하이퐁, 흥옌, 동나이, 호찌민시, 떠이닌, 꽝닌 등 주요 제조·물류 거점에 집중되었으며, 창고, 산업단지, 물류 시설, 냉장·냉동 창고 자산을 포함합니다. 이러한 거래의 규모와 다양성이 커지고 있다는 것은 베트남 산업용 부동산 시장에 대한 투자자 관심이 강해지고 있으며, 더 큰 기관 규모의 투자로 이동하고 있음을 보여줍니다.
투자자들, 더 큰 규모의 산업용 포트폴리오를 찾다
베트남 산업용 부동산 시장의 가장 큰 제약 중 하나는 여전히 규모입니다. 캠벨은 매각 가능성이 있는 개별 공장과 소규모 산업용 자산 그룹은 늘고 있지만, 대형 투자 펀드는 통상 통합된 포트폴리오를 찾는다고 말했습니다.
“규모를 원하는 투자자에게는 여러 지역에 흩어진 개별 부동산보다, 현대적인 공장, 창고, 물류 자산이 통합된 포트폴리오가 더 많이 필요합니다.”라고 그는 말했습니다.
2018년 이후 베트남에는 현대적인 공장 및 창고 개발사의 생태계가 더 넓게 형성되었습니다. 그러나 고품질 개발사가 늘었다고 해서 유동성이 높은 기관 투자 시장이 자동으로 만들어지는 것은 아닙니다. 매물로 나온 개별 자산의 규모와 대형 펀드가 투입해야 하는 자금 규모 간의 불일치가 베트남에서 산업용 포트폴리오 거래의 확산이 아직 나타나지 않은 이유를 설명해 줍니다.
베트남에 처음 진출하는 투자자에게는 높은 입주율, 해외 임차인, 투명한 임대 계약, 전문적인 관리를 갖춘 포트폴리오가 향후 거래에서 가장 매력적인 기회 중 하나가 될 가능성이 큽니다. 제조업체들은 세일 앤드 리스백 거래를 통해 기관급 자산의 또 다른 공급원이 될 수도 있습니다.
이 구조에서는 제조업체가 자신의 부동산을 투자자에게 매각한 뒤 다시 임차하여, 부동산에 묶인 자본을 회수하면서 같은 장소에서 계속 운영할 수 있습니다. 캠벨은 제조업체가 회수한 자본을 기계, 자동화 또는 확장에 투자할 수 있고, 투자자는 장기 임대차로 뒷받침되는 수익형 자산을 확보할 수 있다고 말했습니다.
“은행에 가서 높은 금리로 대출받는 대신, 공장을 매각하고 즉시 다시 임차할 수 있습니다. 이렇게 하면 같은 시설에서 계속 운영하며 임대료를 지불하는 동시에 자본을 확보할 수 있습니다.”라고 그는 말했습니다.